
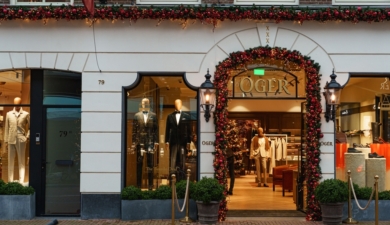
De uitspraak volgt op het kort geding dat de Belastingdienst tegen de modeketen had aangespannen. De fiscus probeert sinds begin 2025 informatie te krijgen over de leden van de Ogér Business Club. Het gaat onder meer om namen en adressen, het soort lidmaatschap, de hoogte van het bijbehorende shoptegoed, betaalde bedragen, ongebruikte tegoeden, facturen en betaalbewijzen.
Aanleiding is het vermoeden dat het lidmaatschap mede wordt gebruikt om persoonlijke uitgaven, zoals de aanschaf van kleding en deelname aan evenementen, ‘om te katten’ naar een zakelijke kostenpost. De Belastingdienst stelt onder meer onjuist verwerkte facturen bij belastingplichtigen te hebben aangetroffen.
Shoptegoed belangrijk onderdeel
De businessclub biedt verschillende lidmaatschappen waarbij de inleg grotendeels terugkomt in de vorm van shoptegoed. Zo leverde een inleg van 6.050 euro volgens een brochure een tegoed van 6.655 euro op, terwijl bij een inleg van 12.100 euro een tegoed van 13.915 euro hoorde. Het tegoed was een jaar geldig en een restant werd niet terugbetaald. Daarnaast kunnen leden deelnemen aan onder meer diners, borrels, sporttoernooien, wijnproeverijen en reizen naar Napels of Antwerpen.
Volgens de voorzieningenrechter heeft de Belastingdienst voldoende grond om de fiscale behandeling daarvan te onderzoeken. Daarbij weegt mee dat uit een verzoek om vooroverleg kan worden afgeleid dat Ogér het lidmaatschap alleen aan ondernemers aanbiedt en zelf als een volledig aftrekbare faciliteit beschouwt. Het lidmaatschapsgeld dient bovendien voor het overgrote deel ter dekking van het shoptegoed.
Het vervallen van niet gebruikt tegoed vormt volgens de rechter een krachtige prikkel om het tegoed daadwerkelijk te besteden. Mede vanwege de omvang ervan is aannemelijk dat het lidmaatschap zonder het veronderstelde zakelijke karakter veel van zijn aantrekkingskracht zou verliezen. In combinatie met wat de rechter het “evidente onzakelijke karakter van het kledingdeel van het lidmaatschap” noemt, bestaat daarmee voldoende grond voor een gepersonaliseerde uitvraag.
Geen concrete verdenking per lid nodig
Ogér voerde aan dat de artikelen 47 en 53 AWR niet zo ruim kunnen worden uitgelegd dat de Belastingdienst eerst via een derdenonderzoek een populatie belastingplichtigen mag samenstellen om daarna pas te bepalen bij wie een fiscale kwestie speelt. Daarmee zou het derdenonderzoek volgens het modebedrijf veranderen van een verificatie-instrument in een selectie-instrument.
De voorzieningenrechter volgt dat betoog niet. De artikelen 47 en 53 AWR geven de Belastingdienst een ruime bevoegdheid om bij administratieplichtigen gegevens op te vragen die voor de belastingheffing van derden van belang kunnen zijn. Daarvoor zijn niet al concrete aanwijzingen nodig ten aanzien van iedere afzonderlijke belastingplichtige. Ook het identificeren van belastingplichtigen bij wie nader onderzoek aangewezen kan zijn, kan onderdeel zijn van een derdenonderzoek.
De rechter wijst daarbij op het arrest Stad Rotterdam van de Hoge Raad uit 1974. Ogér betoogde dat die rechtspraak door de huidige mogelijkheden om grote hoeveelheden persoonsgegevens te verzamelen en geautomatiseerd te analyseren is achterhaald. De voorzieningenrechter erkent dat technologische ontwikkelingen nieuwe vragen kunnen oproepen over proportionaliteit, subsidiariteit en gegevensbescherming, maar ziet daarin geen reden om het uitgangspunt uit het arrest los te laten.
De uitvraag bij Ogér betreft volgens de rechter geen ongerichte verzameling van grote hoeveelheden gegevens (een fishing expedition), maar een vooraf bepaalde en inhoudelijk samenhangende groep: de leden van één businessclub gedurende een beperkt aantal fiscale jaren. Een vergelijkbare uitvraag had ook in 1974 kunnen plaatsvinden. Voor het stellen van prejudiciële vragen aan de Hoge Raad ziet de voorzieningenrechter daarom geen aanleiding.
Grens bij bezoekers evenementen
De bevoegdheid van de Belastingdienst is echter niet onbeperkt. Ook een wettelijk gegronde informatie-uitvraag moet in redelijke verhouding staan tot het fiscale doel. Daarbij spelen volgens de rechter mede artikel 8 EVRM en de beginselen achter de AVG een rol.
Dat leidt ertoe dat de Belastingdienst niet krijgt wat er op één onderdeel was gevraagd: een opgave van alle aanwezigen bij evenementen van de businessclub. Het privacykarakter van die informatie is volgens de voorzieningenrechter “nogal verstrekkend”. Deelname aan een evenement kan in een concreet fiscaal onderzoek relevant zijn, maar dat betekent niet dat de fiscus die informatie al in de eerste onderzoeksfase in bulk bij Ogér mag opvragen. De betrokken belastingplichtigen kunnen daar in een vervolgonderzoek zelf vragen over beantwoorden.
Ook het beroep van Ogér op het Berlioz-arrest van het Europese Hof van Justitie slaagt niet. Zelfs als de daarin geformuleerde eis dat fiscale informatie voorzienbaar relevant moet zijn rechtstreeks op deze uitvraag wordt toegepast, voldoen de resterende gevraagde gegevens daaraan volgens de rechter. Ze vormen “de sleutel” tot een fiscaal onderzoek waaraan conclusies kunnen worden verbonden.
AVG staat uitvraag niet in de weg
Ogér beriep zich daarnaast op de AVG en artikel 8 EVRM. De gevraagde informatie zou een samengesteld beeld kunnen geven van onder meer financiële keuzes, representatieve bestedingen, netwerkactiviteiten en aanwezigheid bij sociale en zakelijke bijeenkomsten van klanten.
De voorzieningenrechter stelt vast dat inderdaad sprake is van verwerking van persoonsgegevens, maar Ogér kan zich volgens de rechter niet zelfstandig op de AVG beroepen voor gegevens die betrekking hebben op zijn klanten. Voor de gegevensuitvraag bestaat bovendien een wettelijke grondslag. De verwerking is volgens de rechter effectief, noodzakelijk en proportioneel en gaat, na de beperking ten aanzien van de evenementen, niet verder dan nodig voor het fiscale vervolgonderzoek. Ook artikel 8 EVRM staat daarom niet aan verstrekking in de weg.
Vier weken de tijd
Ogér moet gegevens verstrekken over de jaren 2019 tot en met 2025. Dat voor 2019 en 2020 reguliere vervaltermijnen inmiddels zijn verstreken, betekent volgens de rechter niet dat ieder fiscaal belang bij die jaren ontbreekt. Welke termijnen gelden, hangt af van de omstandigheden van het individuele geval, bijvoorbeeld van verleend uitstel voor het doen van aangifte. Voor 2026 is onvoldoende spoedeisend belang aangetoond.
De modeketen krijgt vier weken om onder meer namen en adressen van leden, gegevens over hun lidmaatschap en shoptegoed, ongebruikte tegoeden en de bijbehorende facturen en betaalbewijzen aan te leveren. De naam op de winkelpas hoeft niet te worden verstrekt, omdat Ogér heeft aangevoerd daar niet over te beschikken.
De Belastingdienst had een dwangsom van 25.000 euro per dag met een maximum van 1,5 miljoen euro gevraagd. De rechter matigt die aanzienlijk. Bij niet-tijdige nakoming bedraagt de dwangsom 5.000 euro per dag in de eerste week, 10.000 euro per dag in de tweede week en daarna 20.000 euro per dag, met een maximum van 500.000 euro. Als Ogér wel tijdig gegevens verstrekt maar die volgens de fiscus onvolledig zijn, gaat een dwangsom pas lopen nadat de Belastingdienst concreet heeft aangegeven welke gegevens nog ontbreken en een redelijke aanvullende termijn heeft gegeven.
Het vonnis is uitvoerbaar bij voorraad. De rechtbank wijst het verzoek van Ogér om de gegevens eerst gefaseerd of gepseudonimiseerd te verstrekken af. Volgens de voorzieningenrechter kan “in redelijkheid geen twijfel bestaan” over de rechtmatigheid van het beoogde derdenonderzoek.
Rechtbank Noord-Holland, ECLI:NL:RBNHO:2026:11306


