• Opleidingen
  • Summercourse
  • E-learnings
  • Incompany
    • Incompany gemeenten
  • Docenten
    • Blogs
  • Nieuws
  • Specialisten
  • Dossiers
  • Vacatures
    • Kantoren
    • Carrière
  • Over ons
  • Contact
  • Adverteren
  • Nieuwsbrief
  • LinkedIn
  • Facebook
  • Twitter
  • Mail
  • Spring naar de hoofdnavigatie
  • Door naar de hoofd inhoud
  • Spring naar de eerste sidebar
  • Spring naar de voettekst
  • Over ons
  • Contact
  • Adverteren
  • Nieuwsbrief
Fiscaal Vanmorgen

  • Opleidingen
  • Summercourse
  • E-learnings
  • Incompany
    • Incompany gemeenten
  • Docenten
    • Blogs
  • Nieuws
  • Specialisten
  • Dossiers
  • Vacatures
    • Kantoren
    • Carrière
Home » Nog geen bouwbestemming, tóch al bouwterrein voor de btw

Nog geen bouwbestemming, tóch al bouwterrein voor de btw

Nieuws

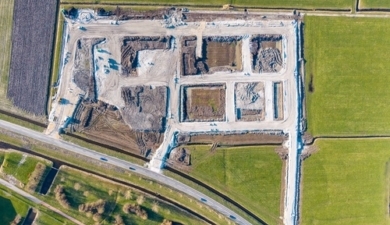
Onbebouwde grond kan voor de btw al als bouwterrein gelden voordat het omgevingsplan bebouwing toestaat. Er moeten dan wel objectieve aanwijzingen zijn voor een planwijziging of vergunningverlening, stelt de Kennisgroep omzetbelasting van de Belastingdienst.

31 juli 2026 door Fiscaal Vanmorgen

De kennisgroep boog zich over percelen landbouwgrond die deel uitmaakten van een onderneming. Een projectontwikkelaar sloot een koopovereenkomst met de eigenaar, met het voornemen de grond te ontwikkelen tot woningbouwlocatie. De percelen hadden op dat moment nog een agrarische bestemming, waardoor bebouwing niet was toegestaan.

Later diende de projectontwikkelaar bij de gemeente een verzoek in voor de herontwikkeling van de percelen ten behoeve van woningbouw en een bedrijventerrein. De grond werd vervolgens geleverd voordat het omgevingsplan was gewijzigd.

Volgens de kennisgroep staat het ontbreken van een bouwbestemming op het moment van levering niet in de weg aan de kwalificatie als bouwterrein.

Objectieve gegevens bepalend

De Wet op de omzetbelasting omschrijft een bouwterrein als onbebouwde grond die kennelijk is bestemd om met een of meer gebouwen te worden bebouwd. Een omgevingsplan dat bebouwing al toestaat, is volgens de kennisgroep niet noodzakelijk.

Als bebouwing op grond van het geldende omgevingsplan nog niet mogelijk is, moet worden nagegaan of er op het moment van levering voldoende objectieve gegevens aanwezig zijn die erop wijzen dat het omgevingsplan zal worden gewijzigd. Ook kan sprake zijn van een bouwterrein als voldoende aanwijzingen bestaan dat een omgevingsvergunning wordt verleend voor een buitenplanse omgevingsplanactiviteit, een zogenoemde BOPA.

Bij die beoordeling kunnen verschillende omstandigheden worden meegewogen. De kennisgroep noemt onder meer een omgevingsvisie, een stedenbouwkundig plan, een intentie- of samenwerkingsovereenkomst met de gemeente en correspondentie over de bouwplannen.

Ook uitlatingen van de gemeente, interne ontwikkelingsplannen van de koper, een architectplan, gemaakte architectkosten en de prijs van de grond kunnen aanwijzingen vormen. De bedoeling van de koper kan eveneens worden meegewogen, mits die door objectieve gegevens wordt ondersteund.

Gemeente stond positief tegenover woningbouw

In de voorgelegde situatie waren de percelen opgenomen in een eerder door de gemeente vastgestelde omgevingsvisie. Daarin waren op hoofdlijnen de ambities voor de ontwikkeling van het gebied vastgelegd. In de loop van de jaren waren andere percelen binnen dat gebied al ontwikkeld tot woningbouwlocaties.

Na het sluiten van de koopovereenkomst liet de gemeente weten positief te staan tegenover de ontwikkeling van woningbouw. De gemeente wees daarbij op de voorwaarden waaraan moest worden voldaan voordat de procedure voor de noodzakelijke wijziging van de agrarische bestemming kon beginnen.

In december van het jaar voorafgaand aan de levering bevestigde de gemeente opnieuw positief tegenover woningbouw op de locatie te staan, eventueel in combinatie met maatschappelijke voorzieningen. De levering vond in april van het daaropvolgende jaar plaats.

Volgens de kennisgroep waren op dat moment voldoende objectieve gegevens aanwezig die erop wezen dat het omgevingsplan zou worden gewijzigd om bebouwing mogelijk te maken. De percelen kwalificeerden daarom voor de btw als bouwterrein, hoewel het omgevingsplan bebouwing bij de levering nog niet toestond.

Of onbebouwde grond als bouwterrein kwalificeert, moet steeds worden beoordeeld aan de hand van de omstandigheden die op het moment van levering bekend zijn.

Bekijk het standpunt hier.

Categorie: Nieuws Tags: BTW, kennisgroepstandpunt, omzetbelasting

Tags: BTW, kennisgroepstandpunt, omzetbelasting

Volg een van onze opleidingen

Cursus Fiscale aspecten van vastgoed (basis)

  • 11 november 2026
  • Postillion Bunnik
  • Tom Berkhout, René van der Paardt, Aimée van der Paardt
  • 6 PE-punten

Cursus Actualiteiten gemeentelijk vastgoed, btw en het BTW-compensatiefonds

  • 2 december 2026
  • BCN Utrecht CS
  • Joep Swinkels
  • 4 PE-punten

Cursus Vastgoed en btw, in de praktijk een uitdagend en complex thema

  • 15 maart 2027
  • Postillion Bunnik
  • Joost Severs, Teunis van den Berg
  • 4 PE-punten

Gerelateerde artikelen

9 november 2026

Belastingadviseur moet gegevens afstaan aan FIOD in omvangrijk btw-fraudeonderzoek

3 november 2026

Kabinet past Belastingplan 2027 opnieuw aan, meerderheid nog onzeker

2 november 2026

ABN AMRO haalt boekhoudprogramma offline na mogelijk beveiligingsincident

30 oktober 2026

‘Verstopte btw-schuld schreeuwde om nader onderzoek’

Docenten

Teunis van den Berg
Casper Mons
Ognjen Soldat
Charissa Schutte
Mike Wong
Guney Bagislayici
Martine Cranendonk
Rakesh Ghirah
Peter Kerkhof
Joost Severs
Judith Anema
Bram Lemmens
jan wietsma
Jan Wietsma
Léon de Jager
Dave Coenen
Jeroen Knol
John Bult
Ewoud de Ruiter
Joep Swinkels
Bob de Koning
Jurriën van der Heijden
Rohalt Janssens
Bart Koreman
Martin de Graaf
Pieter Kok
Almer de Beer
Almer de Beer
Joost Diks
Winfred Merkus
Willem Veldhuizen
Martijn Paping
Martijn Paping
Olga Jansen
Kees Beishuizen
Hans Geuns
Chanien Engelbertink
Matthijs van Keulen
Jasper van den Bergen
Kirsten Kievit
Arnaud Booij
Wilbert Nieuwenhuizen
Martijn Bedaux
Rob van Oosterhout
Koert van Loon
Audrey Brunings
Kirsten Roskam
Alex Schrijver
Debby Kettler
Debby Kettler
Hanneke Kroonenberg
Patrick Wille
Derwish Rosalia
Ludo Mennes
Roger van de Berg
Danny Hooreman
Herman van Kesteren
Erik van Toledo
Tom Berkhout
René van der Paardt
Martin Schoenmaker
Ron Mulder
Heleen Elbert
Bob van Leeuwen
Daan van Antwerpen
Marja van den Oetelaar
Jan Mooren
Aimée van der Paardt
Jan van Wijngaarden
Edwin de Witte
Bernard Schols
Albert Heeling
Barry Willemsen
Hans Tabak
Michiel Pouwels
Daniëlle de Jong
Chris Dijkstra
Tim van Wordragen

Blogs

  • Notaris kon btw op kosten niet volledig aftrekken! 15 weergaven
  • Goede doelen en btw; 5 tips waar je als goed doel aan moet denken 8 weergaven
  • Verlegging van invoer-btw in Nederland: van vooruitstrevend naar achter de feiten aan lopen 5 weergaven
  • Hof van Justitie: verplichte vermelding op factuur bij toepassing vereenvoudigde ABC-regeling 5 weergaven

Fiscaal Vanmorgen (FV) is het platform voor belastingadviseurs, fiscalisten, accountants en iedereen die geïnteresseerd is in fiscale opleidingen en fiscaal nieuws.

Fiscaal Vanmorgen is een uitgave van MOCuitgevers Vanmorgen.


Categorie

  • Opleidingen
  • Summercourse
  • E-learnings
  • Incompany
    • Incompany gemeenten
  • Docenten
    • Blogs
  • Nieuws
  • Specialisten
  • Dossiers
  • Vacatures
    • Kantoren
    • Carrière

Info

  • Over ons
  • Contact
  • Algemene voorwaarden MOCuitgevers Vanmorgen
  • Annuleringsvoorwaarden
  • Privacybeleid
  • LinkedIn
  • Facebook
  • Twitter
  • Mail
Cookies
Om u beter van dienst te kunnen zijn, maakt Fiscaal Vanmorgen gebruik van cookies.
  • Ik ga akkoord
  • Instellingen
  • Functionele cookies zijn noodzakelijk voor de werking van deze website
  • We gebruiken Google Analytics, netjes geanonimiseerd
  • Annuleren
  • Ik ga akkoord

Instellingen