

door Misha Hofland
Lodder & Co bestond uit een maatschap met op het hoogtepunt in 2013 11 vestigingen, 18 maten, 250 man personeel en een omzet van €21,5 miljoen. Het concern had ambities om uit te groeien tot een landelijke speler van formaat, maar ging zo’n tien jaar geleden ten onder aan onderling geruzie tussen de maten. Met name bestuursvoorzitter At Lodder zelf zou een waar schrikbewind hebben gevoerd, waardoor er binnen het bedrijf sprake was van een angstcultuur. Lodder werd door de anderen uit de maatschap gezet, waarna hij en de andere maten in de jaren daarna door bleven gaan met het voeren van een groot aantal juridische procedures.
Daarbij ging het onder andere ook over een verkoopdeal die Lodder in 2015 meende te hebben gesloten met de toen nog onbekende Duitse accountantsorganisatie ETL. Met zijn persoonlijke holdingmaatschappij Vrijheid Apeldoorn, waarmee hij zitting had in de maatschap Lodder & Co, had hij naar eigen zeggen recht op een koopsom van een kleine vijf miljoen euro, in ruil voor zijn belangen in enkele vestigingen. Maar de deal ging niet door en Lodder werd uit zijn eigen bedrijf gezet. Daarmee handelden ETL en de andere maten volgens hem onrechtmatig. Uiteindelijk gingen enkele vestigingen alsnog over naar ETL, maar daar had Lodder zelf financieel dus weinig meer aan.
Bestuurdersaansprakelijkheid
De voormalige registeraccountant woont inmiddels in Thailand en houdt zich nog altijd bezig met de juridische nasleep van de teloorgang van zijn concern. Dit keer kwam hij speciaal over naar de rechtbank in Almelo. Ook Vrijheid Apeldoorn ging namelijk in 2019 failliet, en curator Luttikhuis is nog altijd druk met de afwikkeling daarvan. Luttikhuis wil Lodder en zijn topholding Hassel Holding nu als (indirecte) bestuurder aansprakelijk stellen voor het tekort in het faillissement. Lodder zelf probeerde zich aanvankelijk een positie te verwerven als crediteur en pandhouder, maar deed dat volgens de curator met behulp van vervalste stukken. Het hof wees zijn vordering van meer dan 13 miljoen euro twee jaar geleden ook af.
Het faillissementstekort in het faillissement van Vrijheid Apeldoorn is nu naar beneden bijgesteld tot ongeveer 4,5 miljoen euro. De curator ziet goede aanknopingspunten om dat bedrag op Lodder en zijn Hassel Holding te kunnen verhalen. Zo voldeed Lodder niet aan de deponeringsplicht door over 2016 en 2017 alleen voorlopige cijfers te deponeren, wat helemaal niet is toegestaan. Verschillende (voorlopige) jaarrekeningen werden ook nog eens veel te laat gedeponeerd, en de administratie over de periode van 2016 tot 2019 zou bij lange na niet voldoen. Daarom is volgens de curator sprake van onbehoorlijk bestuur, en kunnen Lodder en zijn Hassel Holding volledig aansprakelijk worden gesteld voor het faillissementstekort.
Ter onderbouwing wijst Luttikhuis bijvoorbeeld ook op een eerdere uitspraak van het Gerechtshof Arnhem-Leeuwarden. Daarin werd geoordeeld dat een in opdracht van Lodder opgesteld rapport van Metis Audit, met een reconstructie van de administratie en jaarrekeningen van Vrijheid Apeldoorn van 2011 tot 2019, geen deugdelijke onderbouwing was van de vordering van Hassel Holding op Vrijheid Apeldoorn, omdat “onderliggende, verifieerbare informatie bij de gepresenteerde cijfers ontbreekt.” Ook zou er een beeld zijn ontstaan – zo betoogde kantoorgenoot Willeke Krieger namens Luttikhuis – “waarbij Lodder zijn eigen belangen laat prevaleren boven de belangen van de vennootschappen die hij vertegenwoordigde.”
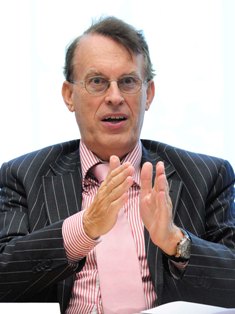
At Lodder in zijn tijd als bestuursvoorzitter van Lodder & Co.
‘Coup’
At Lodder en zijn advocaten Korzec en Rijken voerden dinsdag in Almelo weinig inhoudelijk verweer tegen die verwijten. Het ging vooral over procedurele punten: de kwestie zou al verjaard zijn en de dagvaarding nietig, omdat die niet op het juiste adres zou zijn afgeleverd. Vrijheid Apeldoorn was bovendien slechts een persoonlijke holding met weinig activiteiten, een eenvoudige boekhouding zou daarom voldoende zijn geweest. De late deponeringen zijn volgens Lodder en zijn verdediging een onbelangrijk verzuim. “De bestuurders hebben steeds als een goed huisvader de belangen van Vrijheid Apeldoorn gewogen en hun besluiten daarop aangepast”, vindt Lodder.
Volgens zijn advocaat Peter Rijken is Luttikhuis er vooral mee bezig om een beeld van Lodder te schetsen als een nare man. “Er valt van alles over At Lodder te zeggen: goede dingen, minder goede dingen; zoals bij ieder mens. Maar ik hoor de curator alleen maar slechte dingen zeggen.” Lodder en zijn verdediging blijven er vooral op wijzen dat hij het slachtoffer is van “een coup” door de andere maten van Lodder & Co, die hem in 2016 buitenspel zetten. Rijken: “De andere leden hebben Vrijheid Apeldoorn feitelijk uitgestoten in 2016, waardoor Vrijheid Apeldoorn van het ene op het andere moment van alles verstoken was. At Lodder was compleet overvallen en stond met zijn rug tegen de muur.”
Lodder denkt nog altijd langs juridische weg vorderingen te kunnen innen die hij op voormalige maten van Lodder & Co meent te hebben, en op die manier ook geld in de failliete boedel van Vrijheid Apeldoorn te kunnen brengen. Maar curator Luttikhuis is stellig: dat is gezien eerdere gerechtelijke uitspraken al lang een gepasseerd station. “Ik zou niet weten hoe je dat nu nog zou moeten doen.” Hij onderzocht eerder naar eigen zeggen wel degelijk of er nog iets op de andere maten was te verhalen, “maar het bleek juist andersom. Er was geen enkele onderbouwing van zijn vorderingen.”
Beslag op woning
Luttikhuis vraagt de rechtbank in Almelo om alvast een voorschot van ruim 3,7 miljoen euro toe te wijzen. Dat bedrag zou al op basis van eerdere vonnissen zijn toe te wijzen. Lodder blijkt ook een woonhuis in de buurt van Antwerpen te bezitten, volgens curator Luttikhuis ‘met een aanzienlijke waarde’. De curator stuitte op de woning tijdens zijn verhaalsonderzoek en liet er conservatoir beslag op leggen. Op die manier hoopt hij in elk geval nog wat geld binnen te halen, ook omdat Lodder geen gevolg gaf aan eerdere uitspraken. “U vroeg me hoe het gaat”, besloot Lodder aan het eind van de zitting tegen de voorzittende rechter. “Heel slecht, want Luttikhuis wil mij ook uit mijn huis in België zetten. U kunt zich voorstellen wat dat betekent, als u uit uw huis gezet wordt.”
De rechtbank doet uitspraak over zes weken.


