De Belastingdienst test een checker voor aftrekbare financieringskosten bij de aankoop van een eerste woning. Het hulpmiddel geeft uitleg over fiscale begrippen en inzicht in aftrekbare kosten, afgestemd op de persoonlijke situatie.

De Belastingdienst test een checker voor aftrekbare financieringskosten bij de aankoop van een eerste woning. Het hulpmiddel geeft uitleg over fiscale begrippen en inzicht in aftrekbare kosten, afgestemd op de persoonlijke situatie.
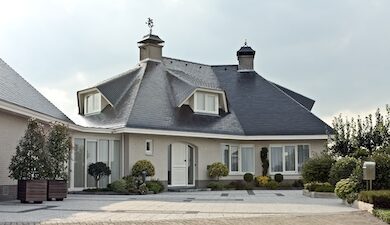
Een voormalige huisartsenpraktijk in een villa hoeft niet zelf als woning te kwalificeren om toch onder het 2%-tarief voor de overdrachtsbelasting te vallen. Hof Arnhem-Leeuwarden oordeelt dat de inpandige praktijkruimte als aanhorigheid bij de woning kan worden aangemerkt.

Het tijdstip van verkrijging is bepalend voor het antwoord op de vraag of sprake is van een woning. Een voormalig winkel-/kantoorappartement geldt voor de overdrachtsbelasting voor 70% als woning, oordeelt de rechtbank. Omdat verbouwingen het oorspronkelijke woonkarakter niet hebben aangetast mag voor dat deel het 2%-tarief worden toegepast.

Bij de waardering van zijn erfdeel in de ouderlijke woning kan een man niet de leegwaarderatio toepassen, oordeelt de rechtbank Noord-Holland. Op het moment van overlijden van zijn broer bevond diens aandeel in de woning zich niet in verhuurde staat, waardoor voor de erfbelasting moet worden uitgegaan van de waarde in vrij opleverbare staat.

De drie etages van een herenhuis, waarvan de eigenaars in het bovenhuis wonen, kwalificeren als afzonderlijke appartementen met een zelfstandige woonfunctie. De benedenetage is geen onderdeel of aanhorigheid van de eigen woning en hoort daarom in box 3, oordeelt de rechtbank Noord-Holland.

De kwaliteit en onafhankelijkheid van woningtaxaties moeten beter. Volgens onderzoek van De Nederlandsche Bank (DNB) laten taxateurs zich nog te vaak leiden door de koopsom, met als gevolg dat huizen systematisch worden overgewaardeerd.
Bij transformatie van bedrijfspanden naar woningen loopt een ontwikkelaar tegen allerlei ‘uitdagende’ aspecten aan inzake btw en overdrachtsbelasting. Btw-adviseur Henk Jan Steller benoemt in dit artikel diverse relevante aandachtsgebieden voor de btw en overdrachtsbelasting.


